

Western Union Polska
autorstwa Western Union Apps
4,6
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,6
- Cena
- Free
- Pobierz
- 100.00K
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
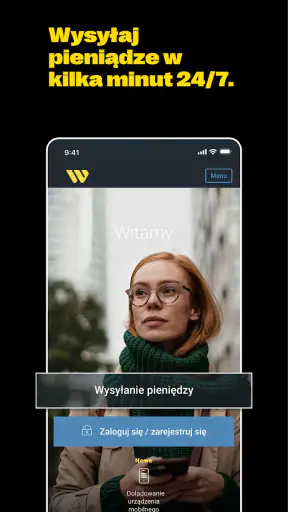
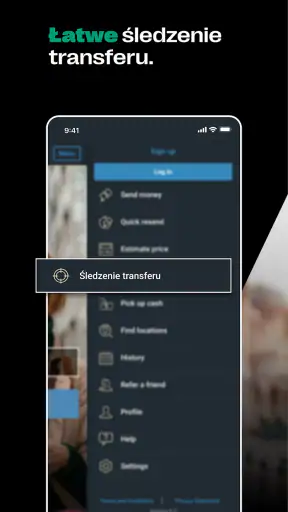
 Analiza autorstwa Getfullapps
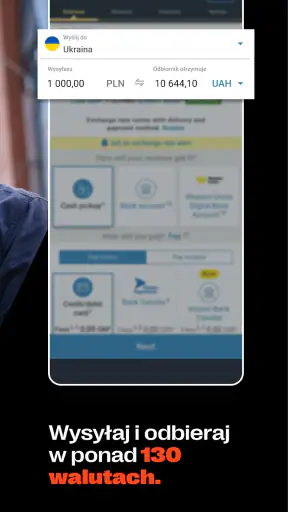
Kiedy korzystam z aplikacji finansowej na telefonie, najbardziej zależy mi na tym, żeby szybko sprawdzić szczegóły przekazu, nie pomylić odbiorcy i mieć pod ręką informacje potrzebne do podjęcia decyzji. Western Union Polska jest narzędziem właśnie do takiego zadania: pozwala wysyłać pieniądze z Polski, śledzić przekazy oraz obserwować kursy wymiany. Po kilku dniach używania widzę w niej przede wszystkim praktyczne rozwiązanie dla osób, które regularnie przekazują środki za granicę albo chcą kontrolować już zlecony transfer bez szukania wiadomości w wielu miejscach.
To bezpłatna aplikacja finansowa firmy Western Union Apps, dostępna na urządzenia z systemem Android od wersji 8.0. W sklepie ma średnią 4,6 na podstawie około 3,9 tysiąca ocen, a liczba instalacji przekroczyła 100 tysięcy. Te liczby nie zastąpią własnego sprawdzenia, ale pokazują, że nie jest to niszowy eksperyment. Aplikacja ma oznaczenie PEGI 3, choć sam temat przekazów pieniężnych sprawia, że w praktyce jest przeznaczona głównie dla dorosłych użytkowników.
Jak aplikacja sprawdza się w domu i przy wspólnym telefonie
Najbardziej realistyczny scenariusz wygląda tak: jedna osoba w gospodarstwie domowym wysyła pieniądze krewnemu mieszkającemu poza Polską, a druga chce później wiedzieć, czy przekaz został już zrealizowany. W takiej sytuacji aplikacja pomaga uporządkować czynności, ale nie zmienia telefonu w rodzinny panel finansowy. Każdy użytkownik powinien mieć jasność, kto wykonuje operację, kto tylko sprawdza jej status i kto ponosi odpowiedzialność za poprawność danych.
Na wspólnym urządzeniu nie traktowałbym jej jak aplikacji do swobodnego przekazywania sobie telefonu. Jeżeli na ekranie pojawiają się dane odbiorcy, szczegóły transferu albo informacje związane z finansami, warto zakończyć pracę po sprawdzeniu statusu i nie zostawiać otwartej sesji. To prosta zasada, ale przy wspólnym smartfonie ma większe znaczenie niż dodatkowe udogodnienia interfejsu.
Dobrym zwyczajem jest też ustalenie domowego podziału ról przed wysłaniem pieniędzy. Jedna osoba może przygotować dane, druga sprawdzić imię, kraj i kwotę, a dopiero potem właściciel operacji powinien ją zatwierdzić. Aplikacja ułatwia dostęp do informacji, lecz nie zastąpi takiej kontroli. Największą korzyść daje wtedy, gdy porządkuje odpowiedzialność, a nie gdy wszyscy korzystają z jednego konta bez ustaleń.
Pierwsze uruchomienie i granice konta
Podczas konfiguracji warto od razu myśleć o tym, kto naprawdę będzie używał aplikacji. Jeśli telefon należy do jednej osoby, nie widzę powodu, by przekazywać innym dane dostępowe tylko po to, aby mogli obserwować przekaz. Bezpieczniej jest samodzielnie sprawdzić informacje i przekazać bliskiej osobie wyłącznie to, co jest potrzebne do koordynacji, na przykład przewidywany etap realizacji.
Nie zakładałbym też, że obecność aplikacji na urządzeniu oznacza automatyczny dostęp całej rodzinie. To narzędzie do obsługi przekazów, a nie system rodzinnych profili. Przy wspólnym telefonie trzeba więc rozdzielić wygodę od uprawnień: ktoś może pomóc odczytać status, ale nie powinien bez wyraźnej zgody zlecać transferu w imieniu innej osoby.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Przed rozpoczęciem przelewu dobrze jest przygotować dane odbiorcy poza ekranem płatności. Dzięki temu można spokojnie porównać zapis nazwiska, kraj oraz kwotę, zamiast wpisywać wszystko w pośpiechu. To szczególnie ważne, gdy aplikację obsługuje starszy członek rodziny albo osoba, która nie czuje się pewnie w finansowych aplikacjach mobilnych.
Wersja 6.4 działa na Androidzie 8.0 i nowszych. Dla użytkownika oznacza to dość szeroką zgodność ze starszymi telefonami, ale nie gwarancję identycznego komfortu na każdym urządzeniu. Na mniejszym ekranie sprawdzanie danych może wymagać większej uwagi, a przy wspólnym telefonie łatwiej o pomyłkę, gdy ktoś stoi obok i pogania osobę wykonującą operację.
Koordynowanie przekazu bez niepotrzebnego chaosu
Najmocniejszym punktem aplikacji jest dla mnie połączenie wysyłania pieniędzy z możliwością śledzenia przekazu i sprawdzania kursów wymiany. W praktyce oznacza to, że nie trzeba traktować wysłania środków jako końca całego procesu. Można wrócić do aplikacji, aby sprawdzić, na jakim etapie znajduje się transfer, zamiast od razu pisać do odbiorcy z pytaniem, czy już otrzymał pieniądze.
W domu sprawdza się prosty schemat: przed wysłaniem jedna osoba potwierdza dane, po wysłaniu właściciel przekazu zachowuje kontrolę nad aplikacją, a odbiorca dostaje tylko potrzebną informację. Jeśli kilka osób musi wiedzieć, co się dzieje, można ustalić jeden kanał rozmowy i nie przesyłać zrzutów ekranu zawierających więcej szczegółów, niż jest to konieczne.
Śledzenie statusu ma też praktyczną wartość przy różnicy czasu. Gdy odbiorca jest za granicą i nie odpowiada od razu, nie trzeba od razu zakładać problemu. Najpierw sprawdzam status w aplikacji, a dopiero później kontaktuję się z odbiorcą. To ogranicza nerwowe wiadomości i pozwala oddzielić opóźnienie komunikacyjne od rzeczywistej kwestii z przekazem.
Kurs wymiany warto traktować jako element decyzji, nie jako ozdobną informację. Przed zatwierdzeniem transferu porównałbym kwotę, którą wysyłam, z tym, ile ma otrzymać druga osoba, i upewnił się, że wszyscy rozumieją tę samą walutę. Aplikacja pomaga obserwować kurs, ale sama obserwacja nie oznacza, że każdy moment będzie równie korzystny. Jeśli transfer nie jest pilny, sprawdzenie kursu przed rozpoczęciem może być rozsądniejsze niż działanie pod presją.
Wiek, zaufanie i odpowiedzialność za operację
Oznaczenie PEGI 3 może wyglądać łagodnie, ale nie interpretowałbym go jako zachęty do samodzielnego korzystania przez dziecko. Przekazy pieniężne wymagają dojrzałości, rozumienia kwot i świadomości, że błędne dane mogą mieć realne konsekwencje. Młodsza osoba może pomóc znaleźć aplikację albo odczytać status, lecz decyzja o wysłaniu pieniędzy powinna należeć do dorosłego właściciela operacji.
To samo dotyczy osoby starszej, która dopiero zaczyna korzystać ze smartfona. Zamiast przejmować cały proces, wolę przejść z nią przez ekran krok po kroku i poprosić ją o samodzielne odczytanie danych odbiorcy. Taki sposób zmniejsza ryzyko, że ktoś zatwierdzi transfer tylko dlatego, że inna osoba powiedziała „wszystko się zgadza”.
Ważna jest również granica zaufania między domownikami. Nie każdy, kto zna odbiorcę, powinien mieć dostęp do historii przekazów czy możliwości rozpoczęcia nowej operacji. Aplikacja nie rozwiązuje rodzinnych sporów o pieniądze, dlatego najlepiej używać jej w ramach jasno ustalonego właściciela konta i telefonu.
Jeśli ktoś prosi mnie o wysłanie pieniędzy przez aplikację, zanim kliknę zatwierdzenie, sprawdzam prośbę drugim kanałem kontaktu. Dotyczy to zwłaszcza nagłych wiadomości, presji czasu i sytuacji, w których odbiorca zmienił numer telefonu lub dane. Sama obecność prawidłowo wyglądającego nazwiska w formularzu nie jest dowodem, że prośba pochodzi od właściwej osoby.
Co wypada lepiej niż zwykłe alternatywy
W porównaniu z wizytą w punkcie obsługi aplikacja daje większą swobodę czasową i pozwala wrócić do śledzenia przekazu z telefonu. To wygodne, gdy regularnie wysyłam pieniądze i nie chcę za każdym razem organizować wizyty poza domem. Z kolei punkt stacjonarny może być lepszy dla osoby, która nie ufa obsłudze mobilnej, ma trudność z wpisywaniem danych albo potrzebuje pomocy na miejscu.
Na tle zwykłego przelewu bankowego Western Union Polska ma sens przede wszystkim wtedy, gdy odbiorca oczekuje konkretnego sposobu przekazania pieniędzy lub gdy ważne jest monitorowanie przekazu w ramach usługi Western Union. Bankowa aplikacja może być wygodniejsza przy przelewach między własnymi rachunkami i codziennych płatnościach, ale nie każdy transfer międzynarodowy wygląda tak samo. Wybór zależy od kraju odbiorcy, oczekiwanego sposobu odbioru i tego, jak ważna jest dla mnie możliwość śledzenia konkretnego przekazu.
Nie wybrałbym tej aplikacji jako uniwersalnego centrum domowych finansów. Nie służy do planowania budżetu, opłacania wszystkich rachunków ani wspólnego zarządzania wydatkami. Jej siła jest węższa: wysłanie pieniędzy, obserwowanie przekazu i sprawdzenie kursu. Ta specjalizacja jest zaletą, gdy właśnie tego potrzebuję, ale ograniczeniem, jeśli szukam jednej aplikacji do całej bankowości.
Gdzie pojawia się tarcie podczas używania
Największą ostrożność zachowałbym przy wpisywaniu danych. W przypadku przekazów pieniężnych nawet drobna literówka może oznaczać dodatkowe wyjaśnienia albo konieczność poprawiania operacji. Interfejs może prowadzić użytkownika przez kolejne etapy, lecz nie zdejmie z niego obowiązku sprawdzenia informacji przed zatwierdzeniem.
Drugie ograniczenie wynika ze wspólnego urządzenia. Jeżeli kilka osób korzysta z tego samego telefonu, łatwo pomylić, który przekaz jest aktualnie otwarty, albo pozostawić szczegóły widoczne dla kolejnego użytkownika. Po zakończeniu sprawdzania zamknąłbym aplikację i nie zapisywał danych odbiorcy w przypadkowych notatkach czy wiadomościach.
Trzecia rzecz to oczekiwania wobec statusu. Śledzenie przekazu pomaga zorientować się w postępie, ale nie powinno być rozumiane jako natychmiastowe rozwiązanie każdej sytuacji. Jeśli status nie zmienia się tak szybko, jak oczekuję, najpierw sprawdzam poprawność danych i komunikaty w aplikacji, a dopiero potem szukam dalszej pomocy. Nie wysyłałbym drugiego przekazu tylko dlatego, że odbiorca jeszcze nie odpisał.
Warto również pamiętać, że bezpłatne pobranie aplikacji nie oznacza, że każda operacja finansowa będzie pozbawiona kosztów. Przed zatwierdzeniem sprawdziłbym podsumowanie transferu, kurs i końcową kwotę. To jeden z tych momentów, w których kilka sekund dodatkowej uwagi jest ważniejsze niż szybkość przejścia przez formularz.
Moja ocena dla różnych domowych potrzeb
Dla osoby, która regularnie wysyła pieniądze z Polski i chce obserwować przekaz z telefonu, jest to sensowny wybór. Szczególnie doceniam możliwość połączenia kilku etapów w jednym miejscu: przygotowania transferu, sprawdzenia kursu oraz późniejszej kontroli statusu. Nie muszę opierać się wyłącznie na pamięci ani od razu kontaktować się z odbiorcą.
Dla pary lub rodziny aplikacja jest przydatna jako narzędzie koordynacji, ale tylko wtedy, gdy jedna osoba pozostaje odpowiedzialna za operację. Wspólne korzystanie powinno oznaczać wspólne sprawdzenie danych, a nie automatyczne współdzielenie dostępu. To subtelna, lecz ważna różnica, zwłaszcza gdy telefon przechodzi z rąk do rąk.
Nie poleciłbym jej osobie, która potrzebuje rozbudowanego zarządzania budżetem, wielu typów płatności i pełnego obrazu domowych wydatków. W takim przypadku lepsza będzie aplikacja bankowa lub narzędzie budżetowe, a Western Union Polska może pozostać dodatkiem do konkretnego celu. Podobnie ostrożnie podszedłbym do używania jej przez dziecko bez bezpośredniego nadzoru dorosłego.
Jako aplikacja finansowa Western Union Polska jest najbardziej przekonująca wtedy, gdy oczekuję prostego, wyspecjalizowanego zadania, a nie rozbudowanego ekosystemu. Jej bezpłatny charakter, zgodność ze starszymi wersjami Androida i ocena na poziomie 4,6 sprawiają, że łatwo dać jej szansę, ale ostateczną decyzję powinienem oprzeć na własnym sposobie wysyłania pieniędzy i potrzebach odbiorcy.
Werdykt domowy: warto ją mieć, jeśli przekazy międzynarodowe są częścią codziennych obowiązków, lecz najlepiej korzystać z niej indywidualnie, spokojnie i z wyraźnym podziałem odpowiedzialności. Premiera z 25 października 2016 roku pokazuje, że aplikacja jest obecna na rynku od dłuższego czasu, a obecna wersja 6.4 utrzymuje ją jako praktyczne narzędzie do konkretnego zastosowania. Ja traktowałbym ją jako wygodny punkt kontroli nad przekazem, nie jako zamiennik całej bankowości ani rodzinny sejf dostępny dla każdego użytkownika telefonu.
Zalety
- Wygodne śledzenie statusu przekazu w czasie rzeczywistym.
- Możliwość rozpoczęcia przelewu bez wizyty w placówce.
- Obsługa wielu metod płatności, zależnie od kraju.
- Czytelne informacje o kursach i przewidywanym czasie dostawy.
- Rozbudowana sieć punktów odbioru gotówki na świecie.
Wady
- Opłaty i kurs wymiany mogą różnić się zależnie od metody transferu.
- Nie wszystkie funkcje są dostępne dla każdego kraju i użytkownika.
- Weryfikacja tożsamości może wydłużyć realizację pierwszego przekazu.
- Aplikacja wymaga stabilnego połączenia internetowego do większości operacji.
- Odbiór gotówki zależy od godzin otwarcia wybranego punktu.
Często zadawane pytania dotyczące Western Union Polska
Czym jest aplikacja Western Union Polska i do czego służy?
Western Union Polska to aplikacja mobilna umożliwiająca organizowanie przekazów pieniężnych do wielu krajów. Użytkownik może sprawdzić dostępne opcje wysyłki, wybrać sposób opłacenia transferu, śledzić jego status oraz w niektórych przypadkach znaleźć punkt, w którym odbiorca wypłaci gotówkę. Przed wysłaniem warto dokładnie sprawdzić dane odbiorcy, kurs walutowy, opłaty i przewidywany czas realizacji.
Czy korzystanie z Western Union Polska jest bezpieczne?
Aplikacja korzysta z zabezpieczeń stosowanych przy obsłudze usług finansowych, jednak bezpieczeństwo zależy również od użytkownika. Należy pobierać ją wyłącznie z oficjalnego sklepu, chronić hasło, nie udostępniać kodów autoryzacyjnych i unikać logowania przez podejrzane linki. Western Union nie powinna być wykorzystywana do płatności za nieznane aukcje, inwestycje lub żądania osób podających się za pracowników czy krewnych.
Ile kosztuje przelew przez Western Union Polska?
Koszt przekazu nie jest stały i zależy między innymi od kraju odbiorcy, wysyłanej kwoty, wybranej metody płatności, sposobu odbioru oraz aktualnego kursu walutowego. Przed zatwierdzeniem transakcji aplikacja powinna wyświetlić opłatę i kwotę, którą otrzyma odbiorca. Warto porównać całkowity koszt, ponieważ niższa prowizja nie zawsze oznacza korzystniejszy kurs wymiany.
Jak długo trwa przekaz wysłany za pomocą aplikacji?
Czas realizacji zależy od wybranej usługi, kraju docelowego, metody opłacenia oraz sposobu odbioru pieniędzy. Niektóre przekazy gotówkowe mogą być dostępne szybko, natomiast przelewy na rachunek bankowy lub do portfela mobilnego mogą wymagać więcej czasu. Opóźnienia mogą wynikać także z weryfikacji tożsamości, dni wolnych, kontroli zgodności lub nieprawidłowych danych odbiorcy.
Jakie dane i dokumenty mogą być potrzebne do wysłania pieniędzy?
Podczas rejestracji lub realizacji przekazu aplikacja może poprosić o dane osobowe, numer telefonu, adres, informacje o odbiorcy oraz szczegóły dotyczące płatności. W zależności od kwoty, kierunku i wymogów prawnych może być konieczne potwierdzenie tożsamości przy użyciu dokumentu. Dane odbiorcy należy wprowadzać dokładnie tak, jak widnieją w jego dokumencie, ponieważ błędy mogą utrudnić odbiór lub spowodować opóźnienie.

Western Union Polska
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu customerservice@westernunion.com, odwiedź stronę https://www.westernunion.com/pl/en/home.html lub zapoznaj się z jego https://www.westernunion.com/global/en/privacy-statement.html.










